Leyla 25 AZN-lik kitabı səbətə atır, «Ödə» düyməsini basır, kart məlumatlarını daxil edir — və bir saniyədən sonra «Ödəniş tamamlandı» yazısını görür. Bu bir saniyə ərzində sorğu altı iştirakçıdan keçir, real pul isə hələ yerindən belə tərpənmir. Ödənişin yolunu, kart nömrəsini niyə öz serverinizdən keçirmək olmadığını, məbləğin «dondurulması» ilə çıxılmasının nə ilə fərqləndiyini, 3-D Secure və PCI DSS-in nə üçün lazım olduğunu və pulun iki dəfə çıxılmasından necə qorunmağı öyrənəcəyik. Stripe ilə kodu növbəti dərsdən yazmağa başlayacağıq — əvvəlcə ərazinin xəritəsi lazımdır.
Niyə sadəcə kart üçün forma düzəltmək olmaz
Sadə fikir: «Kart nömrəsi üçün sahə, öz serverimə göndərmə — və pulu nəyləsə çıxaram». Əslində bu «nəyləsə» mağazalardan kart qəbul edən bankla müqavilə (ekvayrinq), Visa və Mastercard-a qoşulma, fırıldaqçılardan qorunma, 3-D Secure və PCI DSS standartı deməkdir, çünki kart nömrələri sizin serverdən keçir. Kiçik komanda üçün bu, aylarla iş və böyük risk deməkdir.
Ona görə mağazalar ödəniş provayderinə qoşulur: siz onun API-sini çağırırsınız, o, banklarla əlaqə saxlayır, kartı isə müştəri onun qorunan səhifəsində daxil edir. Bu, hazır ticarət mərkəzində yer icarəyə götürməyə bənzəyir: terminal, mühafizə və mühasibat hazırdır. Stripe ən məşhur provayderlərdən biridir, amma prinsiplər hamıda eynidir.
Ödənişdə kimlər iştirak edir
Kartla ödənişdə iki yox, altı iştirakçı var:
| İştirakçı | Kimdir | Nə ilə məşğuldur |
|---|---|---|
| Alıcı (kart sahibi) | Leyla | kartı daxil edir, ödənişi təsdiqləyir |
| Mağaza (merchant) | siz və sizin serveriniz | ödəniş yaradır, malı verir |
| Ödəniş provayderi (şlüz) | Stripe | mağazanın sorğusunu qəbul edir, banklarla əlaqə saxlayır |
| Ekvayer bank | mağazanın bankı | ödənişləri qəbul edir və pulu mağazaya köçürür |
| Ödəniş sistemi | Visa, Mastercard | banklar arasında şəbəkə: mesajlar və hesablaşmalar |
| Emitent bank | Leylanın kartını buraxan bank | balansı və riski yoxlayır, təsdiqləyir və ya rədd edir |
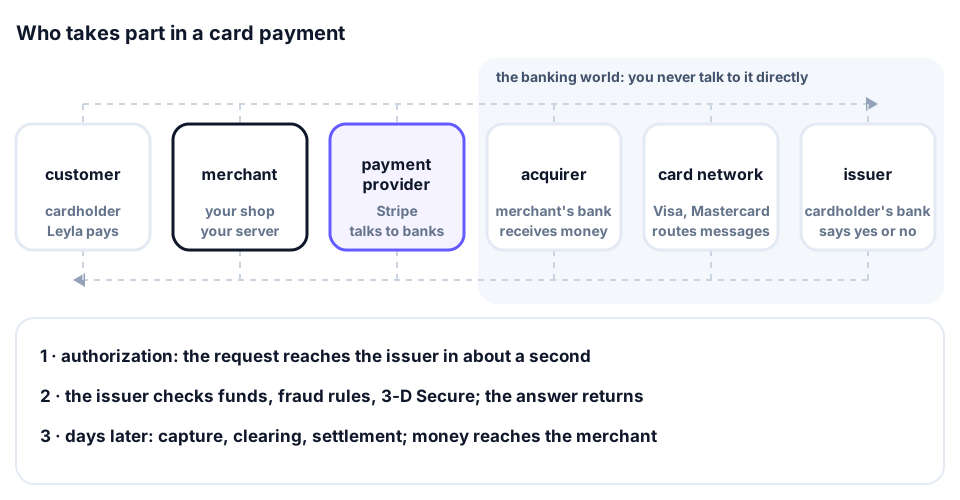
Avtorizasiya sorğusu sağa — emitentə qədər gedir, «təsdiqlənib» və ya «rədd edilib» cavabı sola qayıdır — adətən bir saniyəyə. Əsas fikir: siz yalnız provayderlə danışırsınız, ondan sağdakı hər şeyi o, sizin əvəzinizə edir. «Şlüz», «prosessinq» və «PSP» yaxın rollardır: bu gün bir provayder adətən üçünü də yerinə yetirir. Komissiyanı iştirakçılar bölüşür, məbləğ ölkədən, kartdan və tariflərdən asılıdır.
Avtorizasiya və çıxılma: otel kimi
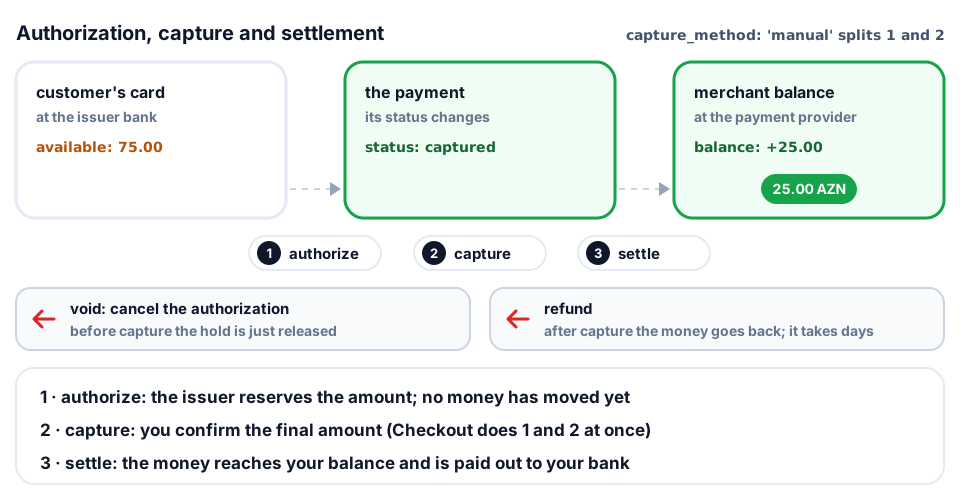
Otelə yerləşəndə kartda məbləği «dondururlar», əsl çıxılma isə otaqdan çıxanda olur. İnternetdə kartla da eynilə: ödənişin iki addımı var:
- Avtorizasiya. Emitent kartı, balansı və riski yoxlayır (bəzən 3-D Secure tələb edir) və məbləği rezerv edir: pul hələ müştəridədir, amma o, ondan istifadə edə bilmir.
- Capture (çıxılma). Mağaza yekun məbləği təsdiqləyir və rezerv qəti ödənişə çevrilir.
Sonra banklar reyestrləri tutuşdurur (kliring) və pulu köçürür (hesablaşma, settlement): ödəniş sistemi vasitəsilə ekvayerə və sizə. Bu, günlər çəkir, ona görə «ödəniş keçdi» ilə «pul hesabınızdadır» fərqli hadisələrdir.